
 로그인
NEWS
업계뉴스
글로벌 배터리 20% 성장···K-배터리는 ‘주춤’
[에너지신문] 글로벌 전기차용 배터리 시장이 20%에 가까운 성장세를 이어갔지만 국내 배터리 3사의 시장점유율은 오히려 뒷걸음질했다.
북미 전기차용 배터리 사용량이 20% 이상 감소하면서 LG에너지솔루션과 SK온의 사용량에도 영향을 미친 반면, CATL을 비롯한 중국 업체들은 점유율을 확대했다.
▲ SNE리서치가 2일 발표한 2026년 1~8월 글로벌 전기차용 배터리 사용량에 따르면, 총 배터리 사용량은 844.2GWh에 달했다. 사진은 AI 생성 이미지.
SNE리서치가 2일 발표한 2026년 1~8월 글로벌 전기차용 배터리 사용량에 따르면, 총 배터리 사용량은 844.2GWh로 전년동기대비 19.7% 증가했다.
8월 한 달 사용량은 116.8GWh로 전년 동월보다 14.3% 늘었지만 7월 증가율 23.3%에 비해 성장 폭이 줄면서 누적 증가율은 20% 아래로 내려왔다. 반면, 국내 배터리 3사의 합산 시장점유율은 12.7%로 전년 동기보다 3.9%포인트 하락했다.
북미 부진에 K-배터리 점유율 하락
LG에너지솔루션은 1~8월 68.3GWh의 배터리 사용량을 기록, 지난해 같은 기간보다 0.9% 증가하며 글로벌 3위를 유지했다. 그러나 전체 시장 성장률에 크게 못 미치면서 점유율은 9.6%에서 8.1%로 1.5%포인트 낮아졌다.
LG에너지솔루션은 테슬라와 GM, 현대차그룹, 폭스바겐 등 주요 완성차 업체에 대한 공급은 이어졌지만 북미 사용량이 지난해 25.2GWh에서 올해 14.6GWh로 42.3% 감소했다. 유럽과 아시아에서는 사용량이 늘었지만 북미 감소분이 증가분 대부분을 상쇄했다.
SK온은 24.9GWh로 전년동기대비 14.5% 감소하며 8위를 기록했다. 점유율도 4.1%에서 2.9%로 1.2%포인트 낮아졌다.
현대차그룹과 포드, 폭스바겐, 메르세데스-벤츠 등에 배터리를 공급하고 있지만 북미 사용량이 11.7GWh에서 6.8GWh로 41.8% 줄어든 영향이 컸다.
SK온은 포드와의 합작법인을 정리해 테네시 공장을 단독 운영하는 체제로 전환한 데 이어 북미 ESS 사업을 위한 LFP 소재 확보에 나서는 등 전기차 외 수요처 발굴을 추진하고 있다.
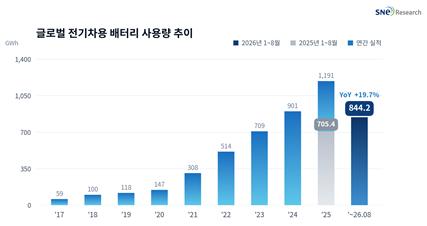
▲글로벌 전기차용 배터리 사용량 추이(출처: 2026년 9월 Global EV and Battery Monthly Tracker, SNE리서치)
CATL 선두 지속…북미 부진·LFP 확대 뚜렷
글로벌 시장에서는 CATL이 333.0GWh로 전년동기대비 25.2% 증가하며 1위를 유지했다. 점유율도 37.7%에서 39.4%로 1.7%포인트 높아졌다.
BYD는 127.9GWh로 6.2% 증가했지만 점유율은 17.1%에서 15.1%로 2.0%포인트 하락했다. CATL과 BYD의 합산 점유율은 54.6%로 높은 비중을 차지하고 있다.
중국계 중견 업체들의 성장세도 이어졌다. CALB는 44.4GWh로 32.6% 증가해 4위, Gotion은 41.5GWh로 47.1% 늘어 5위를 기록했다.
EVE는 29.5GWh로 53.9%, SVOLT는 22.0GWh로 39.3% 증가했으며 REPT는 20.3GWh로 126.3% 늘어 10위를 유지했다. CATL과 BYD를 포함한 중국계 7개사의 합산 점유율은 69.7%에서 73.3%로 3.6%포인트 상승했다.
BYD는 중국 내 전기차 인도량이 33.6% 감소하면서 전체 배터리 사용량 증가율이 6.2%에 그쳤다. 반면 중국을 제외한 시장의 사용량은 23.8GWh에서 39.7GWh로 66.5% 증가했으며 8월 해외 판매는 월간 최대치를 기록했다.
일본 파나소닉은 29.7GWh로 전년 동기 대비 1.8% 증가하며 6위를 기록했다. 테슬라 북미 물량이 사용량을 뒷받침했지만 시장 평균을 밑도는 성장률로 점유율은 4.1%에서 3.5%로 0.6%포인트 하락했다.
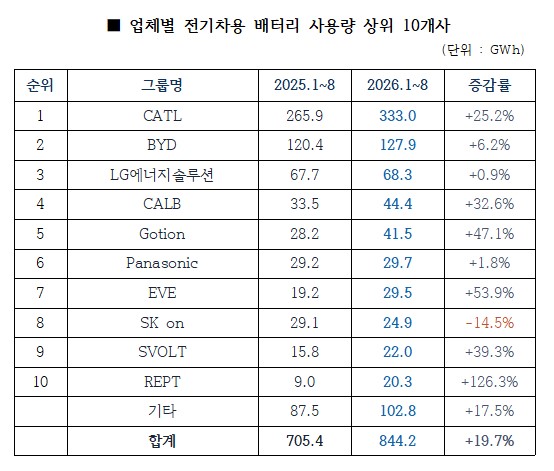
▲ (출처: 2026년 9월 Global EV and Battery Monthly Tracker, SNE리서치)
파나소닉은 캔자스 공장 가동 안정화와 함께 중장기적으로 일부 생산능력을 데이터센터용 배터리로 전환하는 방안도 추진하고 있다.
지역별로는 시장의 온도 차가 뚜렷했다. 중국의 배터리 사용량은 483.7GWh로 전년 동기 대비 16.9% 늘었고 유럽은 29.2%, 중국을 제외한 아시아는 76.0%, 남미는 179.9% 증가했다. 반면 북미는 73.1GWh로 23.7% 감소했다.
미국에서는 연방 전기차 세액공제 종료 이후 수요 공백이 이어지면서 배터리 업체들이 전기차용 라인을 ESS용으로 전환하는 움직임이 확산되고 있다.
제품별로는 LFP 비중이 지난해 52.2%에서 올해 57.3%로 5.1%포인트 높아졌다. 차량 한 대당 평균 배터리 탑재량도 35.1kWh에서 39.2kWh로 11.9% 증가하면서 판매 대수를 웃도는 배터리 사용량 성장을 뒷받침했다.
중국은 9월부터 내수용 리튬이온 배터리에 2%의 소비세를 부과하기 시작했으며 내년 1월부터는 배터리 수출 증치세 환급을 폐지할 예정이다. 이에 따라 중국계 업체들의 가격 정책과 해외 생산 확대 속도가 연말까지 글로벌 배터리 시장의 경쟁 구도를 가를 변수로 전망된다.